Quản lý tài chính gia đình và kiểm soát chi tiêu hằng ngày luôn là bài toán khiến nhiều người nội trợ cũng như các gia đình trẻ phải đau đầu. Trong bối cảnh hàng loạt dịch vụ tài chính công nghệ (Fintech) và ứng dụng ngân hàng mới liên tục ra đời, việc lựa chọn được công cụ phù hợp, dễ thao tác và thực sự mang lại hiệu quả quản lý là vô cùng quan trọng.
Trên trang MyBest, ông Yokoyama Mitsuaki, chuyên gia tư vấn tài chính gia đình kiêm Chuyên viên lập kế hoạch tài chính (FP) nổi tiếng Nhật Bản, cho biết tiêu chí cốt lõi để chọn lựa một công cụ quản lý ngân sách bao gồm: khả năng theo dõi chi tiêu dễ dàng, ngăn chặn các khoản chi tiêu mập mờ, tích hợp tỷ lệ hoàn tiền/điểm thưởng cao và mang lại niềm vui trong quá trình tiết kiệm.
Dưới đây là 5 loại thẻ thanh toán được chuyên gia Nhật khuyên dùng:
1. Thẻ LINE Pay
Dịch vụ thẻ trả trước mang thương hiệu JCB do ứng dụng liên lạc quốc dân LINE phát hành là công cụ đầu tiên được chuyên gia Yokoyama Mitsuaki khuyến nghị cho các gia đình muốn quản lý ngân sách nghiêm ngặt.
Khác với thẻ tín dụng (Credit Card) cho phép quẹt thẻ trước trả tiền sau dễ dẫn đến tình trạng chi tiêu quá độ, thẻ LINE Pay yêu cầu người dùng phải nạp tiền vào tài khoản trước khi sử dụng. Điều này giúp các gia đình tự đặt ra hạn mức ngân sách cố định theo tuần hoặc theo tháng. Thẻ được chấp nhận thanh toán tại tất cả các điểm bán hàng chấp nhận thẻ JCB trên toàn quốc cũng như khi mua sắm trực tuyến.
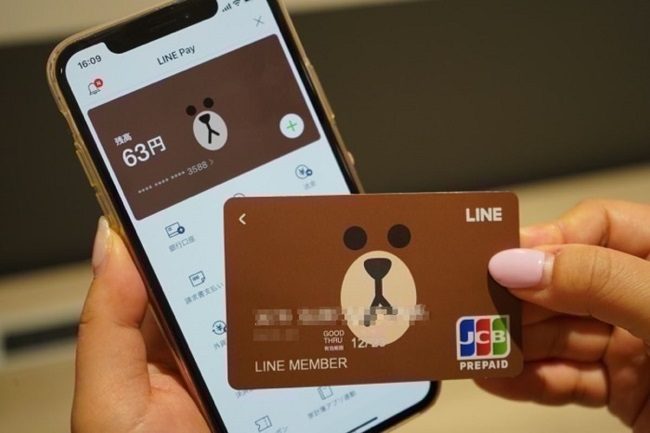
Một điểm nổi bật nữa của thẻ này là tỷ lệ hoàn điểm cao. Trong khi các thẻ tín dụng thông thường tại Nhật Bản chỉ đạt tỷ lệ hoàn điểm khoảng 0,5% đến 1,5%, thẻ LINE Pay có tỷ lệ quy đổi điểm thưởng lên đến 2%. Điểm thưởng tích lũy có thể sử dụng trực tiếp như tiền mặt ngay trên thẻ.
Một số tính năng tiện lợi của thẻ còn có:
- Chia tiền và gửi tiền trong ứng dụng: Cho phép chuyển tiền trực tiếp cho bạn bè hoặc chia đôi hóa đơn (Wari-kan) ngay trên giao diện chat LINE.
- Liên kết linh hoạt: Dễ dàng kết nối với các ứng dụng quản lý sổ thu chi gia đình, trở thành vật dụng thanh toán không thể thiếu hằng ngày.
2. Ứng dụng MoneyForward
MoneyForward được đánh giá là một trong những ứng dụng quản lý tài chính gia đình hàng đầu tại Nhật Bản nhờ khả năng tự động hóa đồng bộ dữ liệu vượt trội.
Ứng dụng tự động kết nối và ghi lại biến động giao dịch từ vô số nguồn tài chính: ngân hàng, tài khoản chứng khoán/đầu tư, thẻ tín dụng, ví tiền điện tử và các loại thẻ tích điểm. Đối với các giao dịch dùng tiền mặt, người dùng chỉ cần chụp ảnh hóa đơn, hệ thống sẽ tự động bóc tách dữ liệu và phân loại vào các mục chi tiêu tương ứng.
Điểm hay ho của ứng dụng này đó là MoneyForward liên tục được nâng cấp để kết nối với các ứng dụng tính toán chi phí và tiết kiệm lẻ. Từ nền tảng ứng dụng này, chuyên gia Yokoyama Mitsuaki đã phối hợp phát triển dịch vụ “Mirai Talk” cho phép người dùng tư vấn trực tiếp 1-1 với các chuyên gia tài chính về kế hoạch cuộc sống và ngân sách gia đình dựa trên dữ liệu thực tế từ ứng dụng.
3. Ứng dụng tiết kiệm Finbee
Finbee là ứng dụng hỗ trợ tiết kiệm thông minh dựa trên việc thiết lập các mục tiêu cụ thể như mua sắm thiết bị, đi du lịch hay tích lũy quỹ khẩn cấp. Cho phép người dùng tiết kiệm linh hoạt với nhiều hình thức tích lũy sáng tạo như: tiết kiệm định kỳ, tiết kiệm tiền lẻ dư sau mỗi giao dịch, hoặc tiết kiệm dựa trên số bước chân hằng ngày.
Trong đó hình thức tích lũy qua vận động khá thú vị. Thông qua tính năng kết nối với máy đo bước chân của điện thoại thông minh, người dùng có thể cài đặt quy tắc, ví dụ cứ đi được 10.000 bước sẽ tự động chuyển 500 Yen vào quỹ tiết kiệm. Phương pháp này vừa thúc đẩy rèn luyện sức khỏe vừa giúp khoản tiền tích lũy tăng lên mỗi ngày.
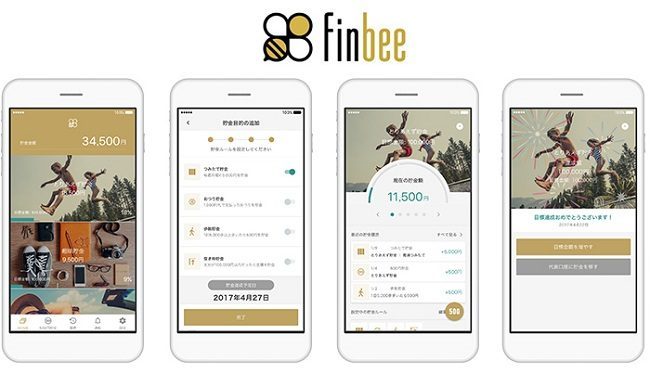
Lưu ý Finbee chưa hỗ trợ kết nối trực tiếp với ứng dụng MoneyForward, người dùng có thể cân nhắc sử dụng song song hoặc tham khảo ứng dụng tiết kiệm tiền lẻ Shiratama để tối ưu hóa hệ sinh thái dữ liệu.
4. Hộp tiết kiệm Moneykit-Postpet
Đây là tính năng hộp tiết kiệm phân loại mục đích do Ngân hàng Sony (Sony Bank) cung cấp miễn phí cho khách hàng mở tài khoản.
Trong đó phân loại tối đa 5 mục tiêu, người dùng có thể chia nhỏ khoản tiền tiết kiệm thành các quỹ riêng biệt như “Quỹ giáo dục cho con”, “Quỹ mua xe hơi”, “Quỹ du lịch” hoặc “Quỹ dự phòng y tế”. Giao diện hiển thị rõ ràng tỷ lệ hoàn thành của từng quỹ, giúp người dùng cảm nhận được sự tăng trưởng tài sản hằng ngày.
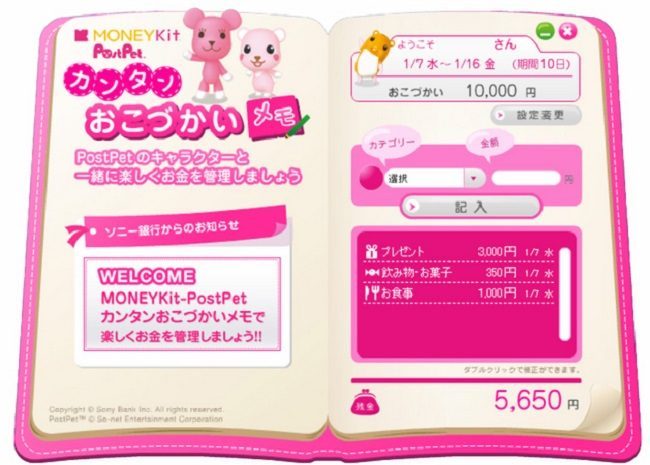
Điều thú vị là Moneykit-Postpet sử dụng hình tượng nhân vật PostPet đóng vai trò “người bảo hộ”. Nếu người dùng lơ là hoặc quên nộp tiền tiết kiệm theo kế hoạch, hệ thống sẽ gửi email nhắc nhở thân thiện để mỗi người duy trì động lực. Tính năng hiện được vận hành trên nền tảng Web dành cho máy tính.
5. Thẻ ghi nợ Visa Rakuten Bank
Thẻ ghi nợ quốc tế Visa do Ngân hàng Rakuten (Rakuten Bank) phát hành là mảnh ghép hoàn hảo cuối cùng trong bộ công cụ quản lý ngân sách theo tư vấn của chuyên gia Yokoyama Mitsuaki.
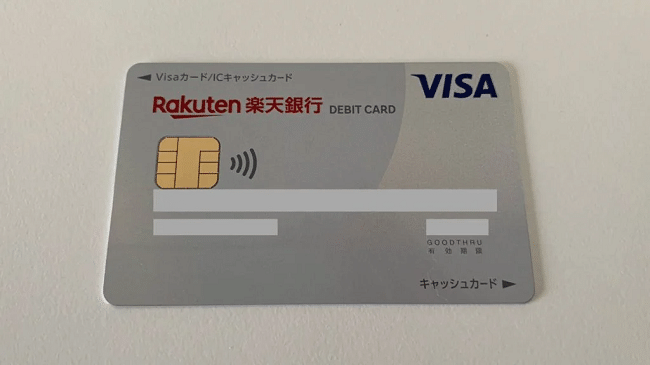
Thẻ ghi nợ (Debit Card) vốn hoạt động dựa trên nguyên tắc tiền được trừ trực tiếp từ tài khoản ngân hàng ngay tại thời điểm quẹt thẻ. Hạn mức chi tiêu chính là số dư thực tế trong tài khoản, giúp người dùng loại bỏ hoàn toàn rủi ro tiêu dùng quá đà hay nợ nần thẻ tín dụng. Người dùng cũng không cần tốn thời gian rút tiền mặt tại các cây ATM hay chịu phí giao dịch ngoài giờ.
Điểm cộng lớn của thẻ này là được tối ưu hóa điểm thưởng sinh thái Rakuten.
- Tích điểm Rakuten Point dễ dàng: Mỗi giao dịch thanh toán đều tích lũy điểm Rakuten, vì thế đặc biệt có lợi cho các gia đình thường xuyên mua sắm trên sàn thương mại điện tử Rakuten.
- Hỗ trợ thanh toán không tiếp xúc: Tăng tốc độ thanh toán tại các cửa hàng tiện lợi và siêu thị, đem lại sự tiện lợi và an toàn tối đa cho người sử dụng.
Bạn đã sử dụng công cụ tiết kiệm và tích lũy nào rồi?